
お気軽にお問い合わせください。
営業時間:
9:00~18:00
安心してマイホームを手に入れるための第一歩
1. マンションローンとは?
- マンションローンの基本的な仕組みを理解する
- 金利の種類や返済方法の違いについて学ぶ
- 返済計画を立てる際のポイントとコツを把握する
- 借入可能額や審査基準について知っておく
- マンション購入時の諸費用やランニングコストを確認する
- 実際の融資申し込みの流れを押さえておく
- 専門家に相談するメリットとタイミングを知る
マンションを購入する際、多くの人が利用するのがマンションローンです。しかし、ローンを組む際にはさまざまな要素や条件があります。これらを理解することで、安心してマンションローンを組むことができるようになります。マンション購入時に必要となるローンの基本的な知識をしっかりと身につけ、後悔のない選択をしましょう。
2. マンションローンの種類
自分に合ったマンションローンを見つけよう!
-
Point 01
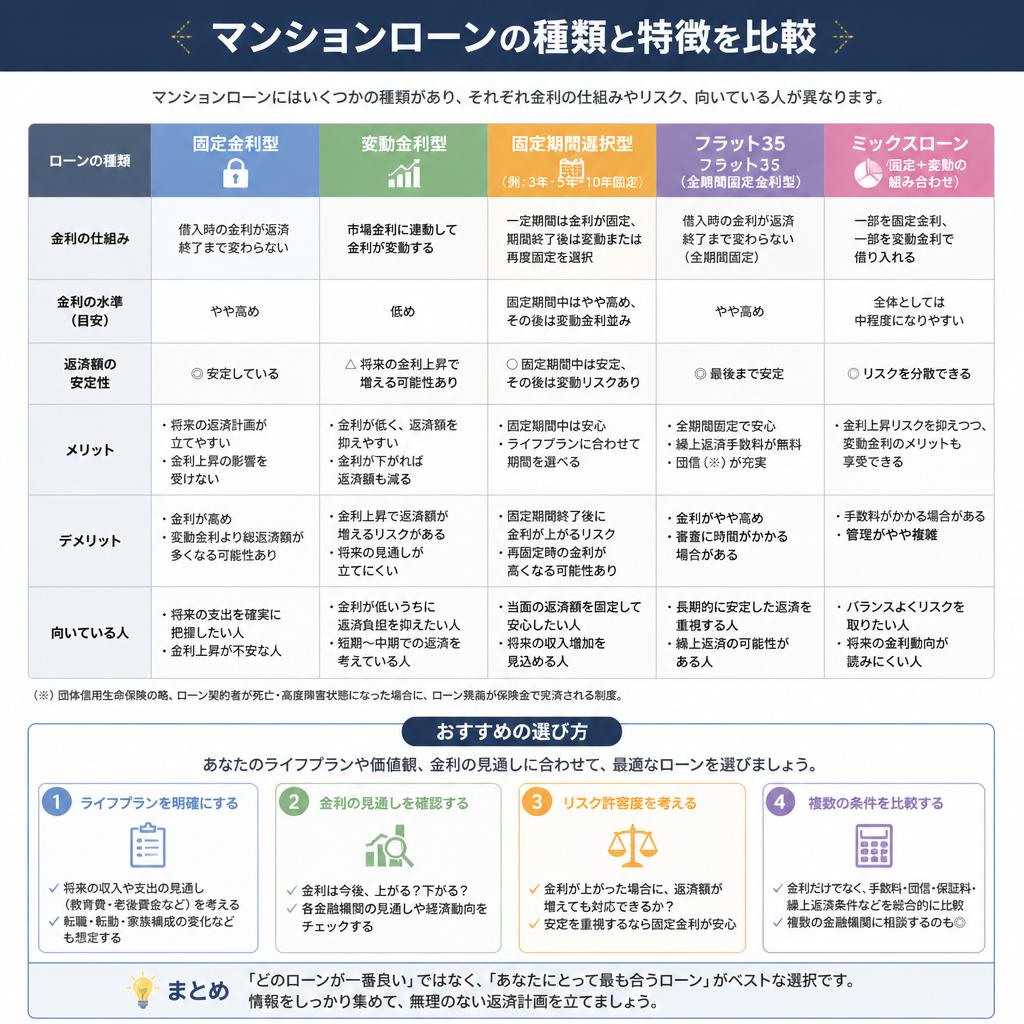
固定金利型の特徴固定金利型は、借入時に適用される金利が契約期間中ずっと変わらないため、返済額が安定しています。このため、将来の金利上昇に心配せずに返済を続けることができ、計画的な資金管理が可能になるのが大きな利点です。 -
Point 02
変動金利型の特徴変動金利型は、金利が市場の状況に応じて変動するため、ローン期間中に金利が下がると返済額も減少します。しかし、金利が上昇した場合のリスクも考慮する必要があります。初期の金利が低いため、短期間での借入を考えている方に向いています。 -
Point 03
マンションローンの選び方自身のライフスタイルや将来の資金計画に基づく選び方が重要です。固定金利型は長期的な安定を求める方に、変動金利型は短期の借入で金利リスクを軽視する方に適しています。自分のニーズを明確にし、しっかりと比較検討することをおすすめします。
3. 住宅ローン控除のメリット
住宅ローン控除とは、住宅ローンを利用して住宅を取得した場合に、ローンの借入残高に応じて一定の税額を控除することができる制度のことです。この控除は所得税や住民税から差し引かれるため、実質的な負担を軽減する効果があります。
具体的には、住宅ローンの年末残高に応じて、一定の割合を年間で控除することができるため、借入額が多ければ多いほど恩恵を受けることができます。この控除を受けるためには、住宅が一定の要件を満たしている必要がありますが、一般的には新築や中古住宅を購入する際にも適用されます。
さらに、住宅ローン控除は利用開始から最大で10年間にわたって適用されるため、長期にわたって家計を助ける大きなメリットとなります。これにより、より多くの人々が夢のマイホームを手に入れることができるのです。
また、住宅ローン控除を受けるためには、確定申告が必要です。初年度に適用を受けることはもちろんですが、控除の対象となる年についても申告を行う必要があります。このため、申告を忘れてしまうと、せっかく得られるはずの恩恵を逃す可能性があるため注意が必要です。税制についての理解を深め、計画的に申告を行うことが非常に重要です。
その他にも、税金以外にもさまざまなメリットが住宅ローンにはあります。例えば、金利が低い場合が多い点や、長期にわたって分割返済できる点など、利用しやすい側面も魅力的です。
以上のように、住宅ローンを利用することによって得られる税制上のメリットは、住宅を持つことに関連する経済的な負担を大きく軽減してくれます。住宅ローン控除を上手に活用し、経済的にも余裕を持って新たな生活をスタートさせるための知識を身につけていきましょう。知識を得て、安心してマンションローンを組む準備を進めましょう。

4. 確定申告の必要性と手続き
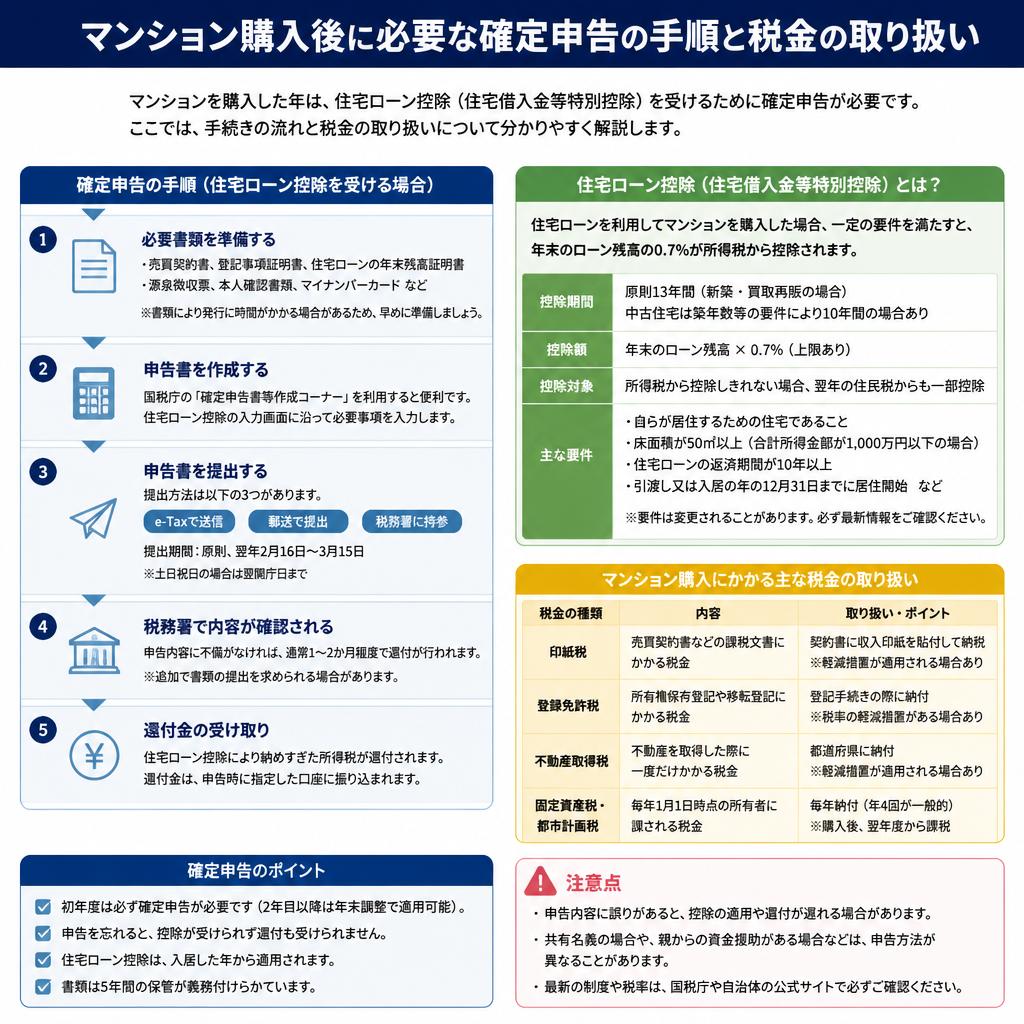
マンションを購入する際には、購入後の様々な手続きや税金の取り扱いについてしっかりと理解しておくことが重要です。特に、確定申告は税金を適切に管理し、住宅ローン控除などの税制上のメリットを受けるための大切なステップです。確定申告の手続きは多くの方にとって初めての経験となりますので、ここではその流れと注意点を詳しく解説します。
まず、確定申告というのは、1年間の所得を税務署に申告し、納税額を決定する手続きです。マンション購入に関わる税金としては、住宅ローン控除が大きなポイントとなります。住宅ローン控除を受けることで、所得税や住民税の軽減が受けられるため、ぜひこの制度を活用したいところです。
確定申告を行うには、まず自分の年収や住宅ローンの残高など、必要な情報を整理する必要があります。具体的には、給与明細、源泉徴収票、住宅ローンの契約書や年末残高証明書などの書類を用意します。これらの書類を基に、収入や控除を計算し、申告書を作成する流れになります。
確定申告の時期は通常、毎年2月16日から3月15日までです。期間が限られていますので、早めに準備を進め、期限内に申告を終わらせるよう心掛けましょう。また、もし提出期限に間に合わない場合でも、申請をすることで延長が可能な場合もありますので、まずは税務署に相談してみることをおすすめします。
さらに、確定申告は一度行ったからといって終わりではありません。毎年の住宅ローン控除の適用を継続するためには、毎年必ず申告を行う必要があります。初年度だけでなく、購入後の長期にわたって適切に管理することが求められます。
申告が終わると、税務署から納税通知書が届きます。もしも過剰に税金を納めていた場合、還付金が戻ってくることもあります。申告の際には、税金の取り扱いや控除についてしっかりと確認し、正確な申告を心がけることが重要です。これらの知識をしっかり身に付ければ、安心してマンション購入後の手続きを進めることができるでしょう。
まず、確定申告というのは、1年間の所得を税務署に申告し、納税額を決定する手続きです。マンション購入に関わる税金としては、住宅ローン控除が大きなポイントとなります。住宅ローン控除を受けることで、所得税や住民税の軽減が受けられるため、ぜひこの制度を活用したいところです。
確定申告を行うには、まず自分の年収や住宅ローンの残高など、必要な情報を整理する必要があります。具体的には、給与明細、源泉徴収票、住宅ローンの契約書や年末残高証明書などの書類を用意します。これらの書類を基に、収入や控除を計算し、申告書を作成する流れになります。
確定申告の時期は通常、毎年2月16日から3月15日までです。期間が限られていますので、早めに準備を進め、期限内に申告を終わらせるよう心掛けましょう。また、もし提出期限に間に合わない場合でも、申請をすることで延長が可能な場合もありますので、まずは税務署に相談してみることをおすすめします。
さらに、確定申告は一度行ったからといって終わりではありません。毎年の住宅ローン控除の適用を継続するためには、毎年必ず申告を行う必要があります。初年度だけでなく、購入後の長期にわたって適切に管理することが求められます。
申告が終わると、税務署から納税通知書が届きます。もしも過剰に税金を納めていた場合、還付金が戻ってくることもあります。申告の際には、税金の取り扱いや控除についてしっかりと確認し、正確な申告を心がけることが重要です。これらの知識をしっかり身に付ければ、安心してマンション購入後の手続きを進めることができるでしょう。
5. 税金や所得税について知っておくべきこと
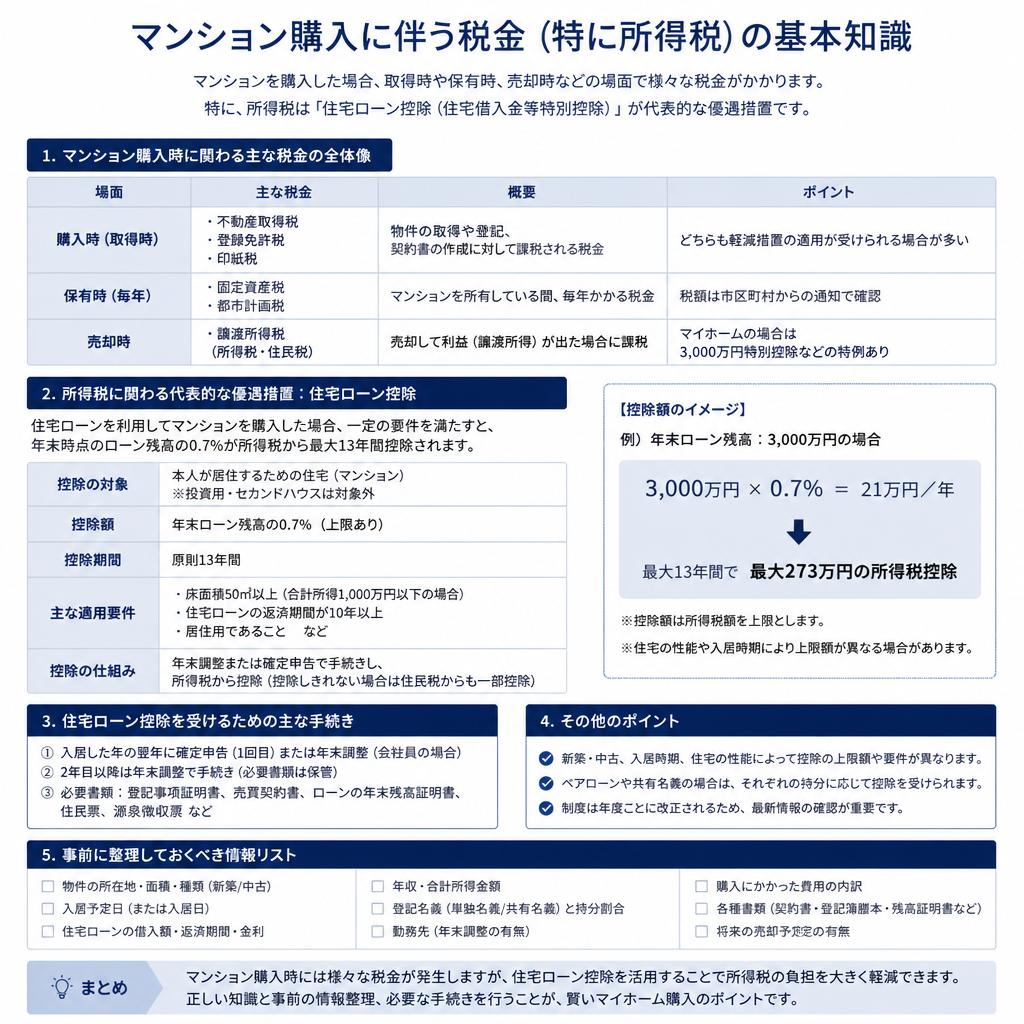
マンションを購入する際には、購入金額やローンの金利などに加えて、税金のことも考慮しなければなりません。税金は、購入後の生活において大きな影響を及ぼす要因の一つとなるため、事前にしっかりと理解しておくことが重要です。特に、マンション購入にかかる税金としては、所得税や消費税、不動産取得税、固定資産税など、いくつかの種類が存在します。
まず、所得税について考えてみましょう。マンションを購入した後、特に住宅ローンを利用した場合には、住宅ローン控除という税制優遇があります。この控除を利用することで、一定の条件を満たすと、支払った住宅ローンの利息部分が税金から控除され、結果的に支出が軽減されます。これにより、毎年の所得税が減るため、住宅ローンの返済の負担が少しでも軽くなるメリットがあります。
また、不動産取得税は、マンションを購入した際にかかる税金で、取得金額に対して一定の率が課税されます。地域や取得価格によって異なるため、事前に調べておくことが重要です。これも、マンション購入時に考慮すべき要素の一つと言えるでしょう。
さらに、固定資産税についても知識を持っておく必要があります。これは、マンションを所有している限り毎年発生する税金で、土地や建物の評価額に基づいて算出されます。物件の評価額が上がると、税金も高くなるため、長期的な視点での計画が求められます。
このように、マンション購入に伴う税金について理解し、適切な手続きを行うことは非常に重要です。正確な情報を把握し、必要な手続きを踏むことで、納税の負担を軽減し、安心してマンションの購入やローンの返済を進めることができます。 まずは基本知識を整理し、自分に合った資金計画を立てていくことをおすすめします。
まず、所得税について考えてみましょう。マンションを購入した後、特に住宅ローンを利用した場合には、住宅ローン控除という税制優遇があります。この控除を利用することで、一定の条件を満たすと、支払った住宅ローンの利息部分が税金から控除され、結果的に支出が軽減されます。これにより、毎年の所得税が減るため、住宅ローンの返済の負担が少しでも軽くなるメリットがあります。
また、不動産取得税は、マンションを購入した際にかかる税金で、取得金額に対して一定の率が課税されます。地域や取得価格によって異なるため、事前に調べておくことが重要です。これも、マンション購入時に考慮すべき要素の一つと言えるでしょう。
さらに、固定資産税についても知識を持っておく必要があります。これは、マンションを所有している限り毎年発生する税金で、土地や建物の評価額に基づいて算出されます。物件の評価額が上がると、税金も高くなるため、長期的な視点での計画が求められます。
このように、マンション購入に伴う税金について理解し、適切な手続きを行うことは非常に重要です。正確な情報を把握し、必要な手続きを踏むことで、納税の負担を軽減し、安心してマンションの購入やローンの返済を進めることができます。 まずは基本知識を整理し、自分に合った資金計画を立てていくことをおすすめします。
6. 安心してマンションローンを組むための注意点
マンションローンを組む際には、いくつかの重要な注意点を理解し、事前に準備をしておくことが不可欠です。まず第一に、自身の資金計画をしっかりと立てることが大切です。 定職に就いている場合でも、突然の収入減少や予期しない出費が発生する可能性があるため、余裕を持った返済計画を考えるべきです。予算は、月々の返済額だけでなく、マンション購入にかかる諸経費や維持費、将来的なライフイベントを考慮した適切な金額に設定することが望ましいです。
次に、金利の動向と各種ローンの特性を理解することが必須です。固定金利型のローンは返済期間中の金利が変わらないため、将来的な支出が予測しやすいメリットがあります。一方、変動金利型は初めは金利が低く設定されることが多いですが、将来的に金利が上昇するリスクもあります。それぞれの特性を理解した上で、自分のライフスタイルや将来設計に合った選択をすることが、ローンによる負担を軽減する方法の一つです。
また、マンションローンの審査基準を把握し、必要書類や情報を事前に整え、スムーズに手続きを進めることが重要です。金融機関ごとの審査基準が異なるため、いくつかの金融機関に相談し、自分にとって最適な条件のローンを見つけるための時間を持つことは、後悔しないための大きなポイントとなります。特に、信用情報や返済能力を自覚し、無理のない返済設定を心掛けましょう。
さらに、住宅ローン控除など税制のメリットを利用するためには、関連する手続きを怠らないよう注意が必要です。ローンを組む際、税制上の優遇措置を受けるためには、その申請手続きが必要ですので、購入後には忘れずに確定申告を行い、その恩恵を最大限に受けられるように準備しておきましょう。
最後に、信頼できる不動産会社やローンアドバイザーに相談することも有効です。彼らは市場の最新情報やトレンドを知っており、高インタレストな選択を避けるためのアドバイスを提供してくれます。特に、初めてマンションローンを考える人には、プロの視点からのサポートが大いに助けとなることでしょう。以上のポイントを押さえて、安心してマンションローンを組む準備を整えることで、将来的な生活の安定を図ることができます。
次に、金利の動向と各種ローンの特性を理解することが必須です。固定金利型のローンは返済期間中の金利が変わらないため、将来的な支出が予測しやすいメリットがあります。一方、変動金利型は初めは金利が低く設定されることが多いですが、将来的に金利が上昇するリスクもあります。それぞれの特性を理解した上で、自分のライフスタイルや将来設計に合った選択をすることが、ローンによる負担を軽減する方法の一つです。
また、マンションローンの審査基準を把握し、必要書類や情報を事前に整え、スムーズに手続きを進めることが重要です。金融機関ごとの審査基準が異なるため、いくつかの金融機関に相談し、自分にとって最適な条件のローンを見つけるための時間を持つことは、後悔しないための大きなポイントとなります。特に、信用情報や返済能力を自覚し、無理のない返済設定を心掛けましょう。
さらに、住宅ローン控除など税制のメリットを利用するためには、関連する手続きを怠らないよう注意が必要です。ローンを組む際、税制上の優遇措置を受けるためには、その申請手続きが必要ですので、購入後には忘れずに確定申告を行い、その恩恵を最大限に受けられるように準備しておきましょう。
最後に、信頼できる不動産会社やローンアドバイザーに相談することも有効です。彼らは市場の最新情報やトレンドを知っており、高インタレストな選択を避けるためのアドバイスを提供してくれます。特に、初めてマンションローンを考える人には、プロの視点からのサポートが大いに助けとなることでしょう。以上のポイントを押さえて、安心してマンションローンを組む準備を整えることで、将来的な生活の安定を図ることができます。
7. お問い合わせフォーム
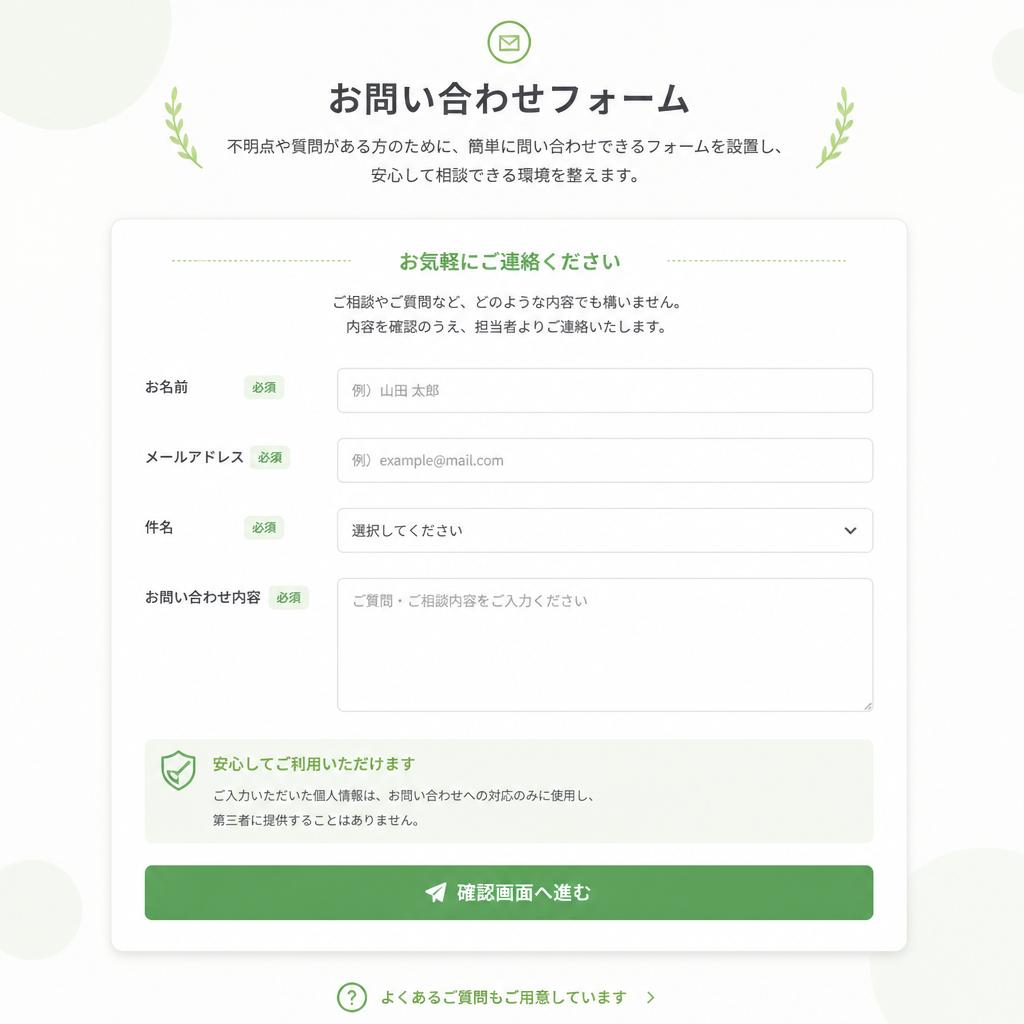
マンションローンを組む際には、不明点や不安を感じることが多いのではないでしょうか。そのため、私たちはお客様が安心して相談できる環境を整えています。簡単にお問い合わせできるフォームを設置し、どんな小さなことでもお気軽にご相談いただけるようにしています。
このフォームを通して、多くのお客様が感じることの多い疑問点や具体的な要件を直接お伺いし、専門スタッフが丁寧に対応することで、個々の状況に応じた最適なアドバイスをご提供します。お客様のライフスタイルや住宅購入の目的に基づき、具体的な提案をすることで、マンション購入への不安が少しでも解消されることを目指しています。また、相談内容についても安心していただけるよう、プライバシーを厳守しながら、皆さまのご要望にしっかり耳を傾ける体制を整えています。
これにより、それぞれのお客様が抱える不安を解消する手助けとなり、よりスムーズにマンションローンを利用できるようになります。購入前の不安や心配を解消し、理想の住まいの実現に向けてしっかりとサポートさせていただきます。
このフォームを通して、多くのお客様が感じることの多い疑問点や具体的な要件を直接お伺いし、専門スタッフが丁寧に対応することで、個々の状況に応じた最適なアドバイスをご提供します。お客様のライフスタイルや住宅購入の目的に基づき、具体的な提案をすることで、マンション購入への不安が少しでも解消されることを目指しています。また、相談内容についても安心していただけるよう、プライバシーを厳守しながら、皆さまのご要望にしっかり耳を傾ける体制を整えています。
これにより、それぞれのお客様が抱える不安を解消する手助けとなり、よりスムーズにマンションローンを利用できるようになります。購入前の不安や心配を解消し、理想の住まいの実現に向けてしっかりとサポートさせていただきます。
Contact お問い合わせ
Instagram
インスタグラム
Related
関連記事
-
 2026.04.27住宅ローン控除を活用し、賢い住み替えを実現しよう!
-
 2025.01.21夢のマイホーム、まずは住宅ローンを理解しよう! |兵庫県太子町の 不動産売買ならハウスドゥ播磨太子へ
-
 2026.06.18住み替えで賢く節税!あなたの未来を明るくする選択
-
 2026.04.23戸建て住宅の税金対策はこれで決まり!|兵庫県姫路市の不動産売買ならハウスドゥ播磨太子姫路
-
 2026.04.26安心してマンション購入を実現するためのノウハウ提供
-
 2026.05.11戸建て購入時に欠かせない税金と手続きを徹底解説!|兵庫県たつの市の不動産売買ならハウスドゥ播磨太子姫路
-
 2026.05.15住宅の所有を見直す!手数料を抑える方法|兵庫県太子町の不動産売買ならハウスドゥ播磨太子姫路
-
 2026.05.23税金の仕組みを活用して賢く不動産を購入しよう!
-
 2026.05.27所得税対策は投資用不動産で決まり!
-
 2026.02.03確定申告書をスムーズに!不動産投資の税金対策ガイド
-
 2026.03.09確定申告の知識で不安を解消!マンション購入をスムーズに!|兵庫県姫路市の不動産売買ならハウスドゥ播磨太子姫路市
-
 2026.06.24融資手続きから確定申告まで、安心の不動産サポートをお届けします!
-
 2026.03.10戸建て購入を成功させるための知識を身につけよう!|兵庫県揖保郡太子町の不動産売買ならハウスドゥ播磨太子姫路市
-
 2026.02.27転居をスムーズに!税務手続きと住み替えのポイントを知ろう|兵庫県揖保郡太子町の不動産売買ならハウスドゥ播磨太子
-
 2026.02.16中古戸建購入、失敗しないポイント|兵庫県たつの市の不動産売買ならハウスドゥ播磨太子
-
 2026.02.05税金を理解して不動産取引を有利に進めよう!兵庫県たつの市の不動産売買ならハウスドゥ播磨太子
-
 2026.08.21安心して住み替えを実現するために、税金の正しい知識を身につけよう!
-
 2026.03.22税金対策も万全!住宅ローン支援で資産形成を加速させよう!|兵庫県たつの市の不動産売買ならハウスドゥ播磨太子姫路市
-
 2026.04.01新年度を迎えた今がチャンス!資産管理と税金対策を見直そう!|兵庫県太子町の不動産売買ならハウスドゥ播磨太子姫路市
-
 2026.03.27古民家リノベーションで新しい暮らしを手に入れよう!|兵庫県たつの市の不動産売買ならハウスドゥ播磨太子姫路市
-
 2025.12.09姫路市の未来を見据えたマンション投資を今すぐ始めよう!
-
 2026.01.10姫路市で賢く住宅ローンを活用しよう!
-
 2024.12.12早期売却をサポート | 兵庫県姫路市の不動産売買ならハウスドゥ 播磨太子
-
 2026.03.18賢い選択、建売住宅で資産形成の第一歩を!|兵庫県太子町の不動産売買ならハウスドゥ播磨太子姫路市
-
 2026.03.16売却益を最大化するために知っておきたいこと|兵庫県太子町の不動産売買ならハウスドゥ播磨太子姫路市
