
お気軽にお問い合わせください。
営業時間:
9:00~18:00
太子町で不動産売買なら
不動産の購入・売却・住み替え・転居など、お家探しのご相談はお気軽に!
不動産の購入・売却・住み替え・転居など、お家探しのご相談はお気軽に!
1. 不動産購入の全体像を理解しよう
- 物件の選定:希望条件を明確にし、色々な物件を見て比較する。
- 資金計画:予算を確定し、住宅ローンの事前審査を受ける。
- 契約の流れ:重要事項説明書や売買契約書をしっかり確認する。
- トラブル対策:専門家に相談し、リスクを事前に把握する。
- 購入後のサポート:引っ越しや新生活のためのアドバイスを受ける。
不動産購入は人生における大きな決断の一つです。夢のマイホームを手に入れるためには、購入の流れや注意点を理解し、しっかりと準備をすることが重要です。このコンテンツでは、スムーズに不動産購入を進めるために知っておくべき必須ポイントをまとめました。
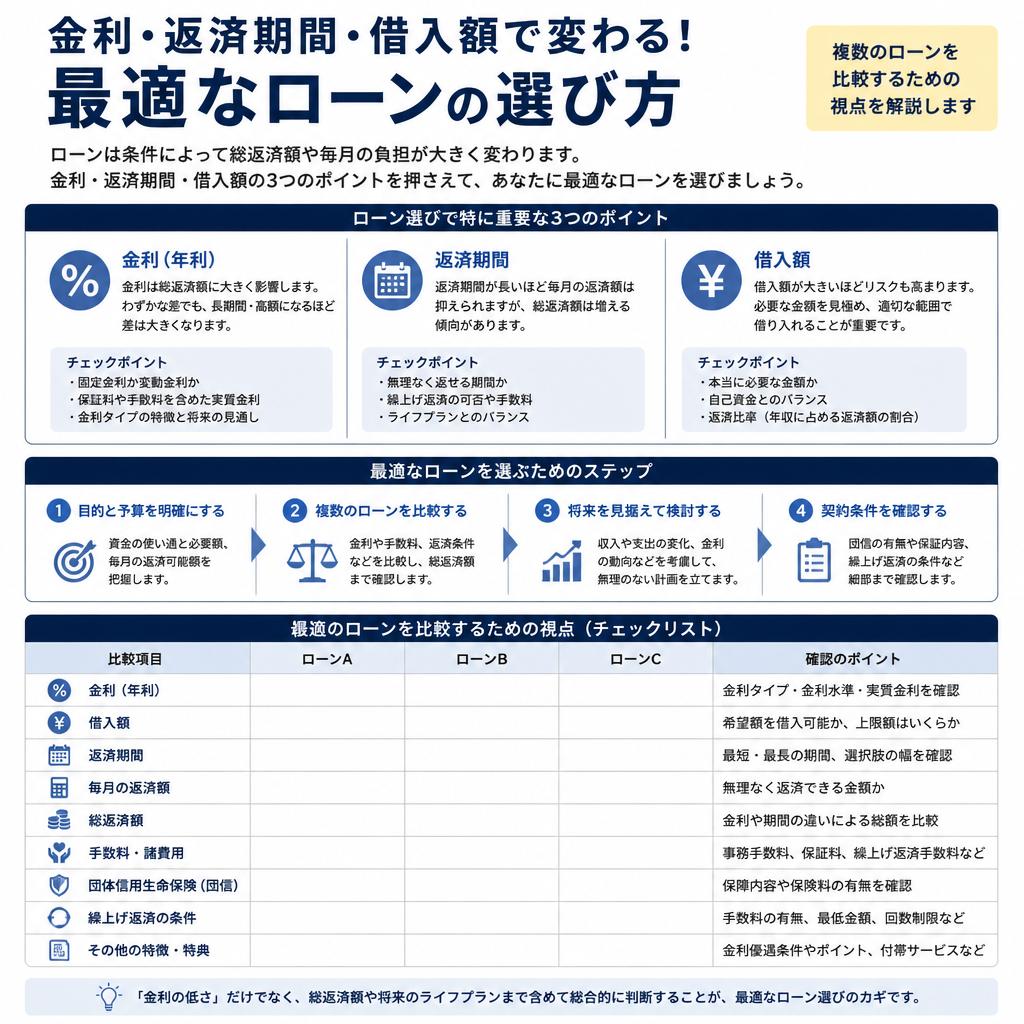
2. 不動産ローンを選ぶポイント
金利や返済期間を理解して、最適な住宅ローンを見つけよう
-
Point 01
金利の種類と特徴を把握する住宅ローンの金利には大きく分けて固定金利と変動金利があります。固定金利は一定の金利で返済期間が安定しやすい一方、変動金利は市場の影響を受けやすく、金利が変動する可能性があります。自身の将来の計画に応じて選択しましょう。 -
Point 02
返済期間の選び方返済期間は長期に設定することで毎月の返済額を軽減できますが、総支払額は増加します。一方、短期間で返済すると総支払額は少なくて済みますが、月々の負担が大きくなります。自身のライフプランを考慮し、最適な期間を見つけることが大切です。 -
Point 03
住宅ローンの比較ポイント複数のローンを比較する際には、金利だけでなく、手数料や保証料、返済条件も考慮する必要があります。また、同じ金利でも条件が異なる場合が多いため、しっかりとした情報収集が必要です。信頼できる金融機関を選ぶことも大切な要素です。
3. 購入契約の重要な注意点
次に、契約に際して必要な書類を準備することも大切です。身分証明書や収入証明書、印鑑証明書といった書類が必要となるため、あらかじめ揃えておくことをお勧めします。また、売主と買主の双方が合意に達した際には、契約金の支払いが必要となるため、その振込方法や期限もクリアにしておくことが肝心です。契約時には、双方が立ち会う場面もあるため、感情が高ぶることもありますが、冷静に進めることが成功へのカギとなります。
さらに、契約書に記載された内容や、交渉の際の合意事項を文書に残すことも重要です。口頭での約束が後にトラブルの原因になることがありますので、必ず文書化し、双方で確認することで後の不安を減少させることができます。契約後は、売主から物件の引き渡しを受ける際も注意が必要です。物件の状態をしっかりと確認し、引き渡しが行われた日付や受領書の発行を忘れず行いましょう。これにより、万が一のトラブルが発生した際も、スムーズに対処できるようになります。
最後に、契約後のフォローアップも忘れずに行うことが必要です。物件の引き渡しやローンの手続きについては、専門家のサポートを受けることで、安心して進めることができます。特に初めてマイホームを購入する方にとっては、どのステップも不安が大きいかもしれませんが、経験豊富なスタッフと連携して進めることで、最終的に満足のいく取引が実現できるでしょう。

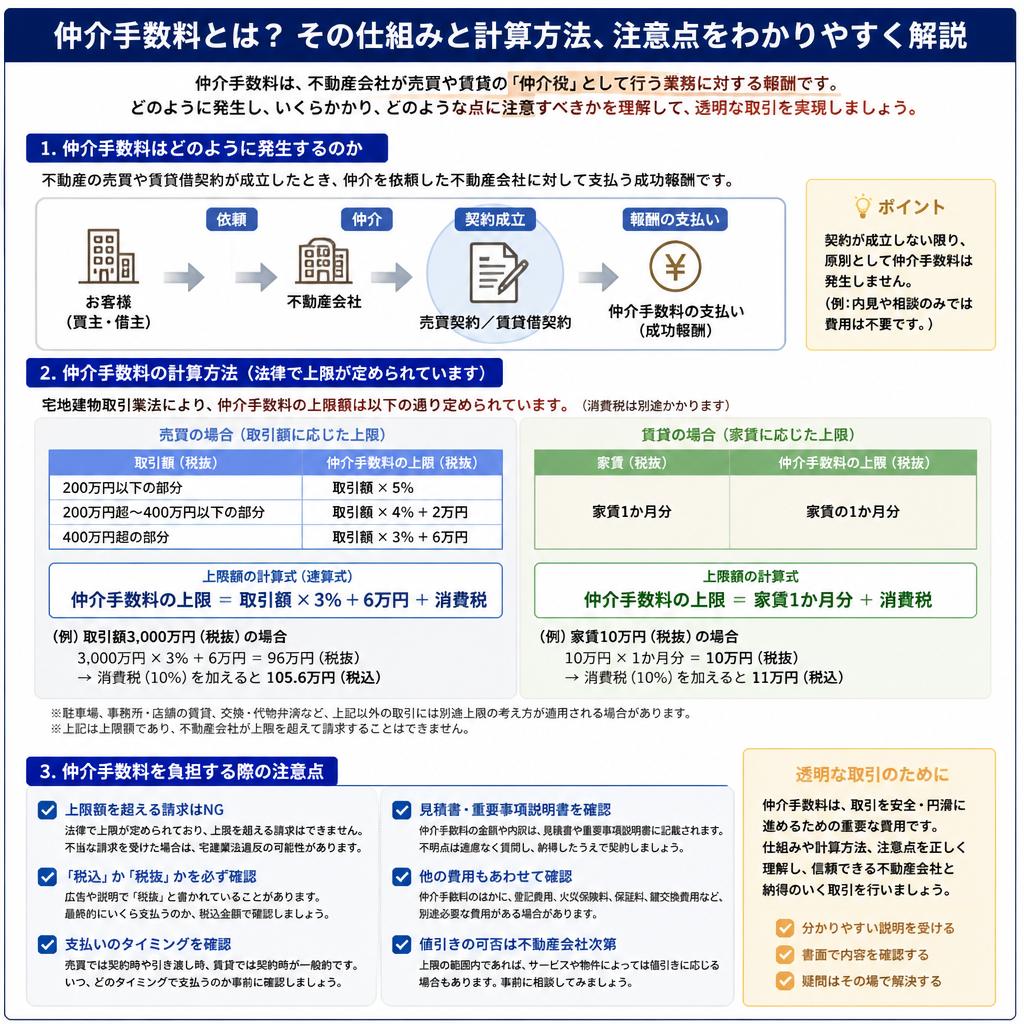
4. 仲介手数料について知っておこう
不動産購入において見落とされがちな要素の一つが仲介手数料です。仲介手数料とは、不動産会社が売主と買主との間を仲介することに対して発生する費用であり、購入時の負担が大きな影響を与えることがあります。仲介手数料は、一般的には物件価格の3%に消費税を加えた額が法定上限として設定されています。例えば、2000万円の物件を購入する場合、仲介手数料は約66万円(2000万円 × 3% + 消費税)となります。このため、不動産を購入する際には、物件価格だけでなく、仲介手数料もあわせて考慮することが非常に重要です。この手数料は、販売価格に含まれている場合があるため、事前に確認しておくことが大切です。
また、仲介手数料は契約時に一括で支払うケースが一般的ですが、何らかの理由で購入を中止する際には、すでに支払った手数料が返金されるかどうかの確認も必要です。万が一、契約内容に不明点があれば、担当の仲介者に詳細を確認することが大切です。この透明性を持った取引を心がけることで、後悔のない不動産購入を実現することができます。さらに、仲介手数料を節約したいという方には、直接売主と取引を行うことができる「個人売買」も選択肢の一つですが、その際には契約や調査など多くの知識が必要となります。プロの助けを得ることで、安心して取引を進めることができるため、ぜひ専門の不動産会社との連携を考えてみてください。仲介手数料についての理解を深めることで、あなたの不動産購入体験がより充実したものになります。
また、仲介手数料は契約時に一括で支払うケースが一般的ですが、何らかの理由で購入を中止する際には、すでに支払った手数料が返金されるかどうかの確認も必要です。万が一、契約内容に不明点があれば、担当の仲介者に詳細を確認することが大切です。この透明性を持った取引を心がけることで、後悔のない不動産購入を実現することができます。さらに、仲介手数料を節約したいという方には、直接売主と取引を行うことができる「個人売買」も選択肢の一つですが、その際には契約や調査など多くの知識が必要となります。プロの助けを得ることで、安心して取引を進めることができるため、ぜひ専門の不動産会社との連携を考えてみてください。仲介手数料についての理解を深めることで、あなたの不動産購入体験がより充実したものになります。
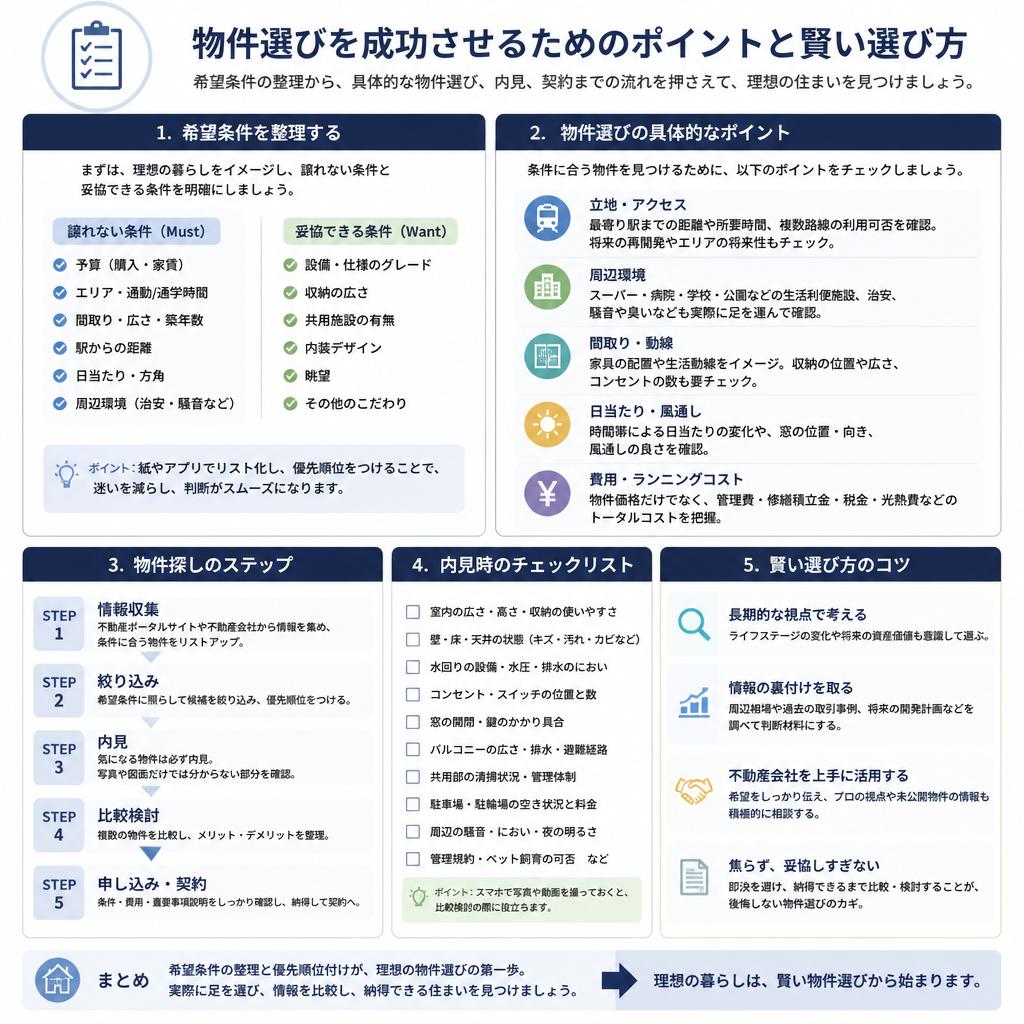
5. 理想の物件選びのコツ
マイホームの購入は一生に一度の大きな買い物です。そのため、希望条件を整理することが最初の一歩となります。まず、何を重視したいのか、妥協できる部分はどこなのかをしっかり考えましょう。家族のライフスタイルを踏まえた上で、1部屋増やすことで得られる利便性や家よりも立地条件を見ることが重要です。
次に、希望条件を具体的な要素に落とし込みます。例えば、立地ならばどのエリアで、最寄りの駅からの距離や周辺の施設(スーパー、学校、公園など)について考えてみましょう。間取りについては、家族の人数や生活スタイルに応じて何LDKが最適かなどを検討します。また、新築や中古、リフォームの必要性なども含めることが大切です。
物件を選ぶ際には、実際に現地を訪れて状況を確認することが欠かせません。ウェブサイトでの情報だけでは分からない点も多いため、現地での体験は非常に重要です。また、周辺環境や雰囲気を感じることにより、自身の希望条件がどの程度満たされるかを実感できます。
さらに、持ち家の資産価値や将来的なキャッシュフローについても考慮する必要があります。たとえば、購入後の売却も視野に入れて、立地や建物の状態を吟味することで、資産価値の維持につながります。物件購入後に思いがけない負担がかからないよう、さまざまなシミュレーションを行い、安心感を得ることが重要です。
最後に、購入の際には感情だけでなく、理性的な視点を持つことも忘れてはいけません。感情的な決断を避けるために、冷静な判断を促す資料をまとめ、周囲の意見も参考にすることをおすすめします。
次に、希望条件を具体的な要素に落とし込みます。例えば、立地ならばどのエリアで、最寄りの駅からの距離や周辺の施設(スーパー、学校、公園など)について考えてみましょう。間取りについては、家族の人数や生活スタイルに応じて何LDKが最適かなどを検討します。また、新築や中古、リフォームの必要性なども含めることが大切です。
物件を選ぶ際には、実際に現地を訪れて状況を確認することが欠かせません。ウェブサイトでの情報だけでは分からない点も多いため、現地での体験は非常に重要です。また、周辺環境や雰囲気を感じることにより、自身の希望条件がどの程度満たされるかを実感できます。
さらに、持ち家の資産価値や将来的なキャッシュフローについても考慮する必要があります。たとえば、購入後の売却も視野に入れて、立地や建物の状態を吟味することで、資産価値の維持につながります。物件購入後に思いがけない負担がかからないよう、さまざまなシミュレーションを行い、安心感を得ることが重要です。
最後に、購入の際には感情だけでなく、理性的な視点を持つことも忘れてはいけません。感情的な決断を避けるために、冷静な判断を促す資料をまとめ、周囲の意見も参考にすることをおすすめします。
6. 住宅ローン控除を活用した税制優遇
住宅を購入する際、多くの人が利用する「住宅ローン」。その中でも、住宅ローン控除は、マイホームを取得した後の資金計画において非常に重要なポイントです。まず、住宅ローン控除とは、住宅ローンを利用して住宅を購入した場合に、借入金残高に応じて一定額の所得税が控除される制度です。この制度を上手に活用することで、年間の税負担を軽減することができ、結果的に家計への負担を軽くすることが可能になります。
具体的には、住宅ローン控除を受けるためには、購入した家が一定の基準を満たす必要があります。例えば、新築住宅や取得した年に住み始めた住宅、借入金の上限、そして利用するローンの条件などが含まれます。また、控除を受けるには、年末の時点で住宅ローン残高が存在している必要があり、これが条件として設定されています。このため、住宅購入を考えている方は、これらの条件をしっかりと理解しておくことが大切です。
さらに、住宅ローン控除の活用方法についてですが、まず自分の年収に応じた控除額を把握することが必要です。一般的に、年収が高いほど控除される税額も増えますので、自分がどれだけの控除を受けられるのかを知っておくことで、将来的な資金計画が立てやすくなります。また、控除の適用期間は通常10年間であるため、正しい知識を持って期間内にしっかりと利用することが重要です。
加えて、住宅ローン控除を最大限に活用するためには、金融機関や専門家に相談することが効果的です。税制は変更されることがあるため、最新の情報を元に自身の資金計画を見直すことが重要です。信頼できる金融機関や税理士などと連携し、適切に申請を行うことで、無駄のない資金計画を立て、安心してマイホームの購入後も快適な生活を楽しむことができます。
最後に、住宅ローン控除に関する書類の準備も忘れず行うことが重要です。控除を受けるためには、確定申告の際に必要な書類を整える必要があります。これには、住宅の登記簿謄本や借入金利の証明書、支払明細書などが含まれます。早めに準備を進めておくことで、スムーズに申請手続きを行えるので、計画的な対応が求められます。
このように、住宅ローン控除の仕組みとその活用方法を理解しておくことは、マイホーム購入後の資金計画をより良いものにするための重要な要素です。夢のマイホームを手に入れるために是非、しっかりと確認しておきたいポイントです。
具体的には、住宅ローン控除を受けるためには、購入した家が一定の基準を満たす必要があります。例えば、新築住宅や取得した年に住み始めた住宅、借入金の上限、そして利用するローンの条件などが含まれます。また、控除を受けるには、年末の時点で住宅ローン残高が存在している必要があり、これが条件として設定されています。このため、住宅購入を考えている方は、これらの条件をしっかりと理解しておくことが大切です。
さらに、住宅ローン控除の活用方法についてですが、まず自分の年収に応じた控除額を把握することが必要です。一般的に、年収が高いほど控除される税額も増えますので、自分がどれだけの控除を受けられるのかを知っておくことで、将来的な資金計画が立てやすくなります。また、控除の適用期間は通常10年間であるため、正しい知識を持って期間内にしっかりと利用することが重要です。
加えて、住宅ローン控除を最大限に活用するためには、金融機関や専門家に相談することが効果的です。税制は変更されることがあるため、最新の情報を元に自身の資金計画を見直すことが重要です。信頼できる金融機関や税理士などと連携し、適切に申請を行うことで、無駄のない資金計画を立て、安心してマイホームの購入後も快適な生活を楽しむことができます。
最後に、住宅ローン控除に関する書類の準備も忘れず行うことが重要です。控除を受けるためには、確定申告の際に必要な書類を整える必要があります。これには、住宅の登記簿謄本や借入金利の証明書、支払明細書などが含まれます。早めに準備を進めておくことで、スムーズに申請手続きを行えるので、計画的な対応が求められます。
このように、住宅ローン控除の仕組みとその活用方法を理解しておくことは、マイホーム購入後の資金計画をより良いものにするための重要な要素です。夢のマイホームを手に入れるために是非、しっかりと確認しておきたいポイントです。
7. お問い合わせや相談の重要性
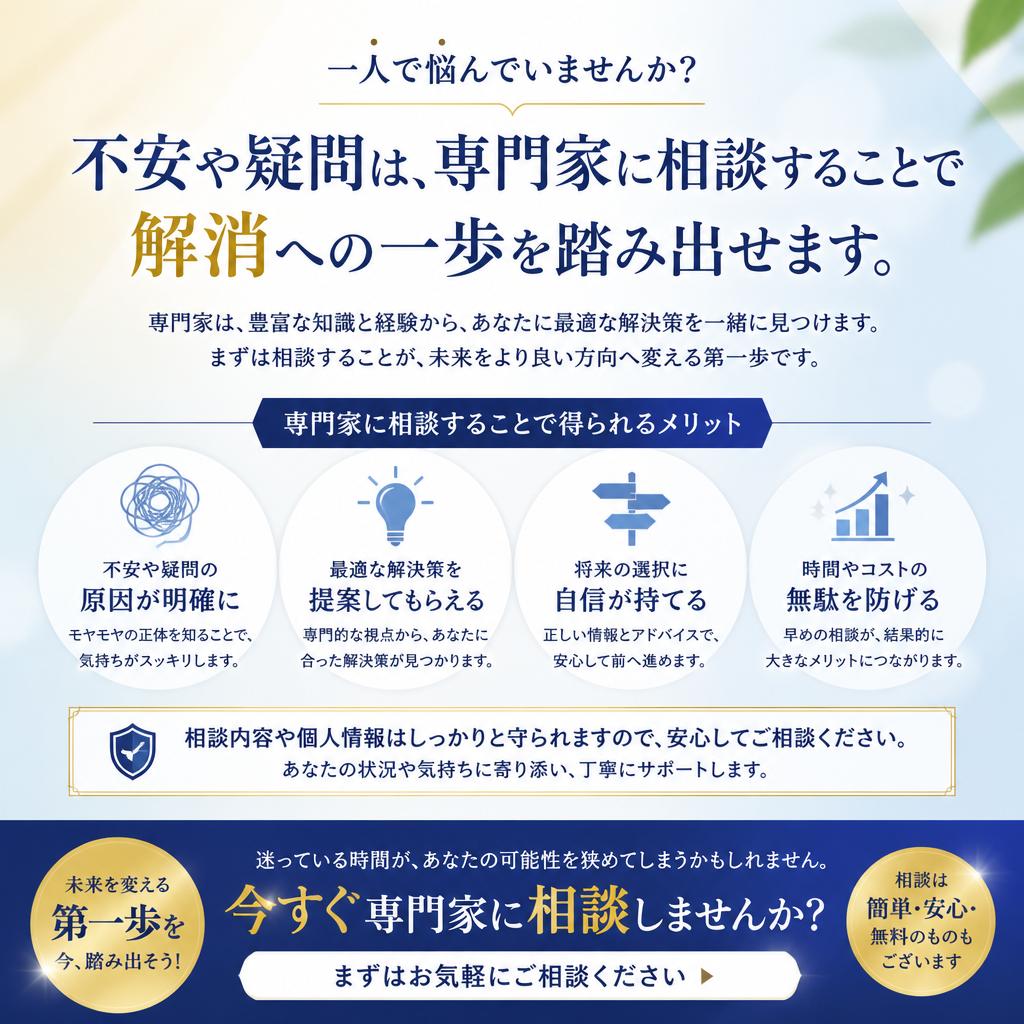
不安や疑問を抱えている方にとって、マイホーム購入は大きな決断であり、専門家の意見を聴くことが非常に重要です。不動産取引は、法律や市場の動向を理解しなければならない複雑なプロセスを含むため、専門知識を持つ人々との相談を通じて疑問を解消しましょう。特に、購入前に十分な情報を得ることで、後悔しない選択をするための基盤を築くことができます。
さて、少しでもリスクを減らすためには、専門家との対話が不可欠です。不動産エージェントや住宅ローンアドバイザーに相談することで、あなたの希望に最適な物件やローンの条件を見つけ出す手助けをしてくれます。また、彼らは地域の市場動向を把握しているため、予算や条件に合った最適な選択肢を教えてくれるでしょう。これらの点から、早期に専門家に相談を始めることが、夢のマイホームを確実に手に入れるための第一歩であるということを忘れないでください。
自分一人で考えるよりも、実際に対話を重ねることで、より現実的な視点を持つことができます。この行動が、不安を軽減し、冷静に選択するための材料を提供してくれることでしょう。不安を解消するための一歩は、まず専門家に相談することから始まるといえます。ぜひ、今日から行動を起こしましょう。
さて、少しでもリスクを減らすためには、専門家との対話が不可欠です。不動産エージェントや住宅ローンアドバイザーに相談することで、あなたの希望に最適な物件やローンの条件を見つけ出す手助けをしてくれます。また、彼らは地域の市場動向を把握しているため、予算や条件に合った最適な選択肢を教えてくれるでしょう。これらの点から、早期に専門家に相談を始めることが、夢のマイホームを確実に手に入れるための第一歩であるということを忘れないでください。
自分一人で考えるよりも、実際に対話を重ねることで、より現実的な視点を持つことができます。この行動が、不安を軽減し、冷静に選択するための材料を提供してくれることでしょう。不安を解消するための一歩は、まず専門家に相談することから始まるといえます。ぜひ、今日から行動を起こしましょう。
Contact お問い合わせ
Instagram
インスタグラム
Related
関連記事
-
 2026.06.12成功する購入契約のための全知識を手に入れよう!
-
 2024.12.30夢のマイホーム、戸建て売買の新常識!| 兵庫県相生市の不動産売買ならハウスドゥ 播磨太子
-
 2025.02.09金利上昇の今だからこそ、賢いマンション購入を実現しよう! |兵庫県太子町の 不動産売買ならハウスドゥ播磨太子へ
-
 2025.02.25訳あり不動産の新たな価値を見つけましょう!|兵庫県太子町の 不動産売買ならハウスドゥ播磨太子へ
-
 2026.01.27中古戸建の購入、成功のカギはここにある!
-
 2026.02.16中古戸建購入、失敗しないポイント|兵庫県たつの市の不動産売買ならハウスドゥ播磨太子
-
 2026.02.24理想の戸建て住宅を見つけるための秘密のガイド|兵庫県揖保郡太子町の不動産売買ならハウスドゥ播磨太子
-
 2026.03.09確定申告の知識で不安を解消!マンション購入をスムーズに!|兵庫県姫路市の不動産売買ならハウスドゥ播磨太子姫路市
-
 2026.05.15住宅の所有を見直す!手数料を抑える方法|兵庫県太子町の不動産売買ならハウスドゥ播磨太子姫路
-
 2024.12.30不動産の仲介手数料、すべてお任せください!|兵庫県姫路市の不動産売買ならハウスドゥ播磨太子
-
 2026.04.10過剰な仲介手数料に悩まない、不動産管理の新しいカタチ!|兵庫県太子町の不動産売買ならハウスドゥ播磨太子姫路
-
 2026.03.01年度末の不動産仲介手数料を賢く節約しよう!|兵庫県たつの市の不動産売買ならハウスドゥ播磨太子
-
 2026.01.21不動産仲介手数料の見直しで賢く投資を!
-
 2025.11.22太子町の不動産仲介手数料、知っていますか?
-
 2025.01.22仲介手数料で後悔しないために! | 兵庫県たつの市の不動産売買ならハウスドゥ 播磨太子
-
 2025.01.06不動産の仲介手数料、納得のサポートで安心売買を!| 兵庫県相生市の不動産売買ならハウスドゥ 播磨太子
-
 2025.01.04不動産を売る・買うなら、仲介手数料を徹底理解! | 兵庫県たつの市の不動産売買ならハウスドゥ 播磨太子
-
 2025.12.26姫路市の不動産取引、仲介手数料の全貌を知っておこう!
-
 2024.12.30不動産仲介手数料の全てがここに!| 兵庫県相生市の不動産売買ならハウスドゥ 播磨太子
-
 2025.12.05固定資産税を意識した賢い物件選びを!
-
 2025.01.15不動産の仲介手数料、納得のプロセスをご紹介! | 兵庫県たつの市の不動産売買ならハウスドゥ 播磨太子
-
 2026.09.08中古物件選びはこれで決まり!不動産評価と取得税をマスターしよう!
-
 2026.04.27住宅ローン控除を活用し、賢い住み替えを実現しよう!
